
Ohne eine komplette Wende der Energiewende kommt die deutsche Wirtschaft nicht wieder in die Gänge – und selbst mit der Wendenwende JETZT bräuchte es viel länger, als der politikgemachte Abstieg gedauert hat. Aber der Aufstieg begänne.

 picture alliance/dpa | Kay Nietfeld
Werte Leser, ich möchte eine Erfahrung mit Ihnen teilen. Nachstehend gebe ich wieder, was ich heute früh im Einblick am Morgen schrieb. Dann fragte ich die KI Grok, was sie dazu sagt.
Einblick am Morgen.
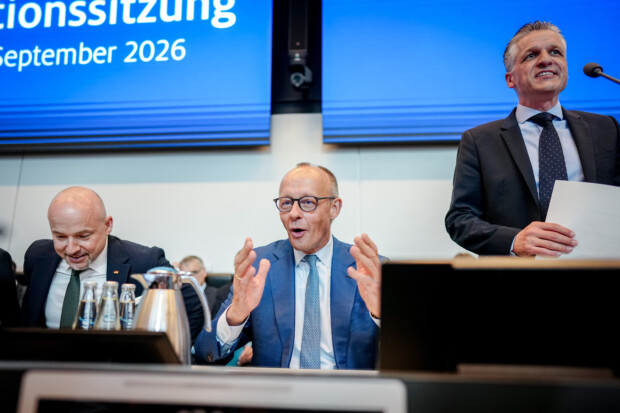
Die Unbelehrbarkeit des Funktionärsstaates setzt Kanzler Merz’Fraktionsmann Thorsten Frei unüberhörbar in Szene: Angesichts der angespannten Finanzlage des Bundes müssten die Bundesbürger im kommenden Jahr den Gürtel enger schnallen: „Wenn Sie sich den Haushaltsentwurf anschauen, dann werden Sie natürlich auch einige Stellen finden, an denen es Einsparungen gibt.“ Diese seien höchst umstritten, weil sie weder in der Bevölkerung beliebt seien, noch bei den Betroffenen auf Zustimmung stießen. Vollzöge man den Abbau der kalten Progression für das Jahr 2027 vollständig, würde das weitere vier Milliarden Euro „gesamtstaatlich kosten“. Davon müssten in einer Größenordnung von etwa 1,8 Milliarden Euro vom Bund aufgebracht werden, eine gleiche Größenordnung entfiele auf die Länder und die Differenz würde bei den Kommunen anlanden.
– Sagen Sie mal Herr Frei, wissen Sie nicht, dass diese Milliarden nicht von Bund, Ländern und Gemeinden aufgebracht werden müssen, sondern von Bürgern und Unternehmern? –
Frei weiter: Die „Tatsache, dass wir seit sieben Jahren kein nennenswertes Wirtschaftswachstum in Deutschland haben, hat natürlich massive Auswirkungen auf die Staatsfinanzen – und zwar sowohl unmittelbar als auch mittelbar, wenn Sie etwa an die Ausgaben für die soziale Sicherung, für Arbeitslosigkeit und dergleichen mehr denken.“
– Herrjeh Herr Frei, wer hat „seit sieben Jahren kein nennenswertes Wirtschaftswachstum“ den Rotgrünroten denn erlaubt anzurichten? Merkel und Merz und Frei usw. durch die schwarze Lizenz für die rotgrünrote große Transformation ins wirtschaftliche, soziale und kulturelle Nichts.
Grok antwortete:
Die Rhetorik, die Staatsausgaben und Steuermindereinnahmen als „Kosten“ des Staates rahmt, während das eigentliche Problem die stagnierende Realwirtschaft und die politische Verantwortung dafür ist. Thorsten Freis Aussagen vom 4./5. November 2026 (Bild-Interview, vielfach zitiert) sind faktisch korrekt wiedergegeben: Angespannte Haushaltslage, Einsparungen im Entwurf, Skepsis gegenüber dem vollständigen Ausgleich der kalten Progression 2027 (weitere ca. 4 Mrd. € gesamtstaatlich, davon ca. 1,8 Mrd. € Bund, vergleichbar Länder, Rest Kommunen), und der Hinweis auf sieben Jahre ohne nennenswertes Wachstum mit direkten und indirekten Folgen für Sozialausgaben und Arbeitslosigkeit. Der zentrale Einwand, den Sie formulieren, trifft einen echten Denkfehler in der politischen Sprache: Wenn der Staat die kalte Progression (automatische Steuererhöhungen durch Inflation bei nominalen Lohnerhöhungen) nicht ausgleicht, „kostet“ das den Staat keine Milliarden – er nimmt lediglich weniger von dem ein, was Bürger und Unternehmen erwirtschaftet haben. Das Geld ist primär das der Steuerzahler. Die Formulierung „vom Bund/Ländern/Kommunen aufgebracht“ dreht die Kausalität um und macht den Staat zum scheinbaren Opfer, statt zum Akteur, der über Tarifverläufe, Ausgabenprioritäten und Wachstumspolitik entscheidet. Das ist keine semantische Petitesse, sondern eine systematische Verschiebung: Entlastung wird als Ausgabe verbucht, nicht als Rückgabe oder Unterlassung einer heimlichen Steuererhöhung.
Dasselbe gilt für die Wachstumsdiagnose. Seit etwa 2019/2020 (je nach Messung) ist das reale BIP-Wachstum in Deutschland schwach bis stagnierend – strukturell, nicht nur konjunkturell. Ursachen sind multifaktoriell: Energiepreise und -sicherheit nach dem russischen Angriff und dem vorherigen Atom-/Kohle-Ausstiegspfad, Bürokratie, Fachkräftemangel, Investitionsschwäche, hohe Steuer- und Abgabenlast, demografischer Druck und Teile der „Transformation“-Politik (Industrie-, Klima-, Sozialausgaben). Die Verantwortung liegt nicht ausschließlich bei „Rotgrünrot“. Die lange Merkel-Ära (CDU-geführt, oft mit SPD oder Grünen) hat Energiewende, Migrationspolitik, Schuldenregeln und Standortbedingungen mitgeprägt; die Ampel hat vieles beschleunigt oder zugespitzt; die aktuelle Konstellation (Merz als Kanzler, Union + SPD) erbt und setzt fort. Freis Hinweis auf die Folgen für die Staatsfinanzen ist richtig – die politische Herkunft der Stagnation wird in solchen Statements aber gerne externalisiert. Was „noch zu sagen“ bleibt:
• Prioritäten und Anreize: Wenn Wachstum ausbleibt, bleibt nur Umverteilung oder Schulden. Einsparungen sind dann unvermeidlich, aber die Frage ist, wo (Subventionen, Sozialleistungen, Verwaltung, Klimaausgaben) und ob parallel wachstumsfördernde Maßnahmen (Steuerstruktur, Bürokratieabbau, Energiepreise, Arbeitsmarkt) ernsthaft kommen. Teilweiser Ausgleich der kalten Progression plus andere Belastungen (z. B. auslaufende Energiepreisrabatte) belässt die Last bei den mittleren Einkommen.
• Kontinuität des Funktionärsdenkens: Das Muster – Staat als zentrale Verteilungsinstanz, Bürger als Kostenträger, Wachstum als externe Größe – zieht sich durch Parteien. CDU/CSU und SPD sind hier nicht allein, aber als Regierungsparteien aktuell sichtbar. „Uneinsichtigkeit“ zeigt sich, wenn man die Ursachenanalyse bei den eigenen Vorgängern und Koalitionspartnern stoppt.
• Realität der Zahlen: Vier Milliarden für den vollen Ausgleich sind im Gesamthaushalt nicht gigantisch, aber bei knappen Kassen und steigenden Zinslasten politisch schmerzhaft. Die Alternative ist höhere effektive Belastung derjenigen, die noch arbeiten und investieren – was das Wachstum weiter dämpfen kann.
Kurz: Freis Diagnose der Lage ist nüchtern. Die Rahmung („Staat muss aufbringen“, Wachstum als Schicksal) und die selektive Verantwortungszuschreibung bleiben unvollständig. Die eigentliche Uneinsichtigkeit liegt darin, den Staat weiterhin als primären Akteur und die Bürger als Residualgröße zu behandeln, statt Wachstum und Leistungsanreize wieder in den Mittelpunkt zu stellen. Das ist kein neues Phänomen, aber unter den aktuellen Umständen besonders deutlich.
Grok bot als Nachfrage an: Wie begründet sich der wirtschaftliche Niedergang? Ich fragte, hier die Antwort:
Der wirtschaftliche Niedergang bzw. die langanhaltende Stagnation Deutschlands seit etwa 2019 ist multifaktoriell und strukturell bedingt – nicht allein konjunkturell oder durch einzelne externe Schocks erklärbar. Seit 2019/2020 stagniert das reale BIP weitgehend oder schrumpfte in einzelnen Jahren (2023 und 2024 negativ oder nahe null, 2025 nur minimal positiv). Die Industrieproduktion liegt deutlich unter dem Hoch von 2018 (rund 10–16 % niedriger je nach Abgrenzung), energieintensive Branchen noch stärker. Privates Wachstum fehlt weitgehend; was an Plus übrig bleibt, kommt vor allem vom Staat (Konsum und Investitionen in Infrastruktur/Verteidigung). Private Investitionen liegen weiterhin unter dem Vorkrisenniveau von 2019.
Haupttreiber (strukturell und schockbedingt)
• Energiekosten und Energiewende: Der Atomausstieg, der Kohleausstieg und die starke Abhängigkeit von russischem Gas (vor 2022) führten nach dem Ukraine-Krieg zu einem massiven Preisschock. Deutsche Industrieunternehmen zahlen deutlich höhere Strom- und Gaspreise als Wettbewerber in den USA oder China. Das traf Chemie, Stahl, Glas, Papier und andere energieintensive Sektoren hart – Produktion dort teils um 15–25 % eingebrochen. Die Preise bleiben strukturell hoch.
• Bürokratie, Regulierung und Standortkosten: Überbordende Vorschriften (national und EU-seitig), hohe Steuer- und Abgabenlast sowie Lohnnebenkosten dämpfen Investitionen und Produktivität. Unternehmen nennen Bürokratie regelmäßig als größtes Investitionshemmnis. Kapital und Produktion wandern ab.
• Demografie und Fachkräftemangel: Die alternde Gesellschaft schrumpft das Erwerbspersonenpotenzial. Das bremst das potenzielle Wachstum dauerhaft auf niedrige 0,3–0,5 % pro Jahr. Höhere Sozialausgaben und Lohnnebenkosten folgen daraus.
• Schwache Produktivität und unterlassene Investitionen: Längerfristig unterdurchschnittliches Produktivitätswachstum durch unzureichende Investitionen in Infrastruktur, Digitalisierung, Innovation und Bildung. Der Kapitalstock wächst zu langsam. Die Privatwirtschaft zieht das Wachstum seit 2020 im Schnitt nach unten; nur der Staat hält es im Plus.
• Externe Schocks und Wettbewerb: Corona, Ukraine-Krieg, spätere Energiepreisanstiege (u. a. Nahost-Konflikte), schwache globale Nachfrage und zunehmende Konkurrenz aus China (besonders bei Autos, Maschinen, Chemie) sowie US-Protektionismus verstärken die Probleme. Deutschlands Exportmodell leidet unter der Abkopplung von früheren Wachstumsmärkten.
Politische Verantwortung und Kontinuität
Viele strukturelle Weichenstellungen reichen in die Merkel-Jahre zurück (Energiewende, relative Vernachlässigung von Infrastruktur und Verteidigung, Abhängigkeit von billiger Energie und China-Exporten). Die Ampel-Jahre und die aktuelle Konstellation haben Teile davon fortgeschrieben oder verschärft, während fiskalische Impulse (Sondervermögen etc.) kurzfristig stützen, aber keine nachhaltigen Reformen ersetzen. Wachstum kommt derzeit überwiegend vom Staat – das ist weder normal noch dauerhaft tragfähig für eine Marktwirtschaft. Ökonomen (u. a. IW, Bundesbank, IWF, Hans-Werner Sinn) betonen: Ohne Strukturreformen bei Energiepreisen, Bürokratieabbau, Steuer-/Abgabenlast, Arbeitsmarkt und Investitionen bleibt das potenzielle Wachstum niedrig. Die aktuelle leichte Erholung 2026 (Prognosen um 1,0–1,3 %) stützt sich stark auf staatliche Ausgaben und ist daher fragil. Kurz: Der „Niedergang“ ist die Folge einer Kombination aus teurer und unsicherer Energie, überregulierter Standortbedingungen, demografischem Gegenwind, schwacher privater Investitionstätigkeit und geopolitischer Schocks – verstärkt durch politische Entscheidungen über Jahre hinweg. Externe Krisen erklären den Timing-Anteil, die Strukturprobleme die Hartnäckigkeit.
Die nächste Nachfrage, die Grok anbot, war: Welche Rolle spielt die Energiewende? Ich fragte, hier die Antwort:
Die Energiewende ist einer der zentralen strukturellen Faktoren für die wirtschaftliche Schwäche und die Deindustrialisierungstendenzen in Deutschland – besonders bei energieintensiven Branchen.
Kernmechanismen
Die Energiewende (Atomausstieg, Kohleausstieg, prioritärer Ausbau von Wind und Solar, EEG-Förderung) hat das Energiesystem von grundlastfähigen, relativ günstigen Quellen hin zu wetterabhängigen Erneuerbaren umgebaut. Das führte zu:
• Dauerhaft hohen und volatilen Energiepreisen: Industriestrom- und Gaspreise liegen in Deutschland deutlich über dem Niveau in den USA, China und teilweise auch in anderen EU-Ländern (oft 50–100 % oder mehr teurer). Gaspreise sind nach dem Wegfall des russischen Gases (2022) strukturell höher geblieben; Strompreise werden häufig von teuren Gaskraftwerken gesetzt. Steuern, Abgaben und Netzentgelte verstärken den Effekt.
• Belastung der Industrie: Energieintensive Sektoren (Chemie, Stahl, Glas/Keramik, Papier) verzeichnen seit 2022 Produktionsrückgänge von 15–25 %. Viele Unternehmen drosseln Kapazitäten, verschieben Investitionen oder verlagern Produktion ins Ausland. Umfragen (u. a. DIHK/IHK-Energiewende-Barometer 2026) zeigen: Ein erheblicher Anteil der Industriebetriebe (teils 40 % und mehr) prüft Einschränkungen oder Abwanderung wegen der Energiekosten.
• Gesamtwirtschaftliche Folgen: Höhere Kosten dämpfen private Investitionen, schwächen die internationale Wettbewerbsfähigkeit und tragen zur Stagnation des potenziellen Wachstums bei. Das Wachstum der letzten Jahre kommt überwiegend vom Staat, nicht von der Privatwirtschaft. Die hohen Kosten der Transformation (Netzausbau, Speicher, Backup-Kapazitäten, EEG-Umlagen) belasten Haushalte und Unternehmen zusätzlich – Schätzungen gehen für die kommenden Jahre in den dreistelligen Milliarden- bis Billionenbereich.
Einordnung
Die Energiewende ist nicht die einzige Ursache der Stagnation (Demografie, Bürokratie, geopolitische Schocks und globale Wettbewerbsverschiebungen spielen mit). Sie hat jedoch die Standortnachteile massiv verschärft und die Erholung nach Corona und dem Ukraine-Krieg erschwert. Der Atomausstieg und die Gasabhängigkeit waren politische Entscheidungen, die die Verwundbarkeit erhöht haben. Langfristig soll sie Klimaneutralität und Unabhängigkeit bringen – kurz- und mittelfristig hat sie die Kostenstruktur der Industrie spürbar verschlechtert und zur Abwanderung von Wertschöpfung beigetragen.Aktuelle Gegenmaßnahmen (z. B. Industriestrompreis-Subventionen) versuchen, die härtesten Belastungen abzufedern, lösen aber die strukturellen Preis- und Versorgungsprobleme nicht grundlegend. Ohne spürbare Senkung der Energiekosten und mehr Verlässlichkeit bleibt die Energiewende ein zentraler Bremsklotz für industrielle Wettbewerbsfähigkeit und privates Wachstum.
♦
Im letzten Satz blieb die „Künstliche Intelligenz“ Grok obrigkeitsfreundlich, denn nach dem von ihr gut zusammengetragenen Wissen der Zeit hätte sie schreiben müssen: Ohne eine komplette Wende der Energiewende kommt die deutsche Wirtschaft nicht wieder in die Gänge – und selbst mit der Wendenwende JETZT bräuchte es viel länger, als der politikgemachte Abstieg gedauert hat. Aber der Aufstieg begänne.
KI ist nützlich, bewerten und beurteilen muss man selbst.

Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein