Bis zu 222.000 Euro weniger im Alter: So beziffert Verivox mögliche Folgen einer Babypause fürs ETF-Depot. Die Rechnung fußt auf fragwürdigen Annahmen. Welche Botschaft bleibt aber hängen, wenn Zeit für das eigene Kind vor allem als Vermögensverlust im Alter vermittelt wird?
 picture alliance/dpa | Fernando Gutierrez-Juarez
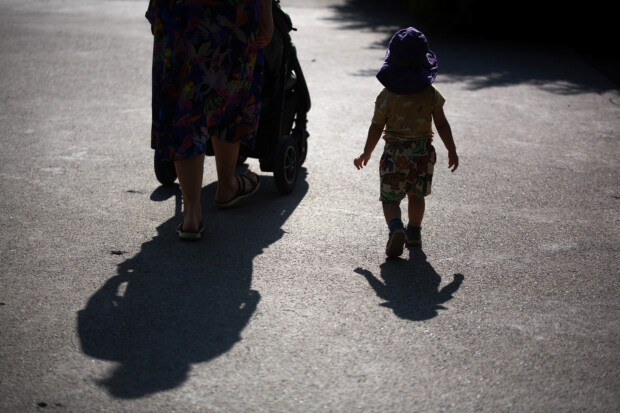
Ein Kind bekommen und sich Zeit dafür nehmen – in einer Modellrechnung des Vergleichsportals Verivox wird daraus eine sechsstellige Vermögenslücke. Wer nach der Geburt beruflich pausiert und deshalb weniger oder gar nichts mehr in einen ETF-Sparplan einzahlt, könnte danach zum Rentenbeginn mit 67 Jahren bis zu 222.000 Euro weniger im Depot haben. Darüber berichten die Zeitungen der Funke-Mediengruppe.
Die Zahl ist eindrucksvoll. Sie eignet sich für Schlagzeilen, die Eltern vorrechnen, was ihnen durch die Zeit mit ihrem Kind angeblich entgeht. Allerdings hat Verivox keinen feststehenden Verlust ermittelt, sondern verschiedene Sparverläufe unter bestimmten Annahmen miteinander verglichen. Dieser Unterschied verdient mindestens so viel Aufmerksamkeit wie die sechsstellige Summe.
Sechs Jahre fürs Kind – 222.000 Euro weniger im Depot?
Ausgangspunkt ist eine Modell-Sparerin, die mit 25 Jahren beginnt, monatlich 300 Euro in einen ETF-Sparplan einzuzahlen. Bei einer angenommenen durchschnittlichen Jahresrendite von 7,5 Prozent hätte sie mit 67 Jahren ein Depot von gut 991.000 Euro – wenn sie durchgehend spart.
Bekommt sie mit 30 Jahren ein Kind, setzt Verivox im ersten Jahr ihrer beruflichen Auszeit eine niedrigere Sparrate an. Das Portal unterstellt dabei, dass das Elterngeld 65 Prozent des letzten Einkommens ersetzt. Entsprechend reduziert die Sparerin ihre monatlichen Einzahlungen um 35 Prozent auf 195 Euro. Nach einem Jahr hat sie damit 1.260 Euro weniger eingezahlt. Durch die entgangenen Erträge und den verlorenen Zinseszins fehlen ihr bis zum Rentenbeginn rechnerisch rund 17.700 Euro. Das gilt auch dann, wenn sie nach diesem Jahr wieder monatlich 300 Euro investiert.
Bei einer längeren Auszeit fällt das Elterngeld in der Modellrechnung nach zwölf Monaten vollständig weg. Anschließend setzt die Sparerin ihre Einzahlungen ganz aus. Dauert die familienbedingte Jobpause insgesamt drei Jahre, liegt ihr Depot zum Rentenbeginn unter diesen Voraussetzungen gut 108.000 Euro unter dem Vergleichswert ohne Sparpause. Bleibt sie bis zur Einschulung ihres Kindes sechs Jahre zu Hause, beträgt die Differenz rund 222.000 Euro.
Tatsächlich hätte sie in diesen sechs Jahren 19.260 Euro weniger eingezahlt. Der weitaus größere Teil der errechneten Lücke entsteht durch jahrzehntelang entgangene Erträge. Darauf verweist auch Melanie Ulbrich, Finanzexpertin bei Verivox. Entscheidend seien nicht allein die ausgefallenen Sparraten, erklärte sie den Funke-Zeitungen. Wer während der Familiengründung mehrere Jahre weniger oder gar nichts investiere, verzichte zugleich auf jahrzehntelange Erträge. Aus einigen Tausend Euro geringeren Einzahlungen könne deshalb langfristig eine um ein Vielfaches größere Vermögenslücke entstehen.
Die Rechnung unterstellt, dass die geringeren Einzahlungen weder im späteren Leben auch höhere Zahlungen noch innerhalb der Partnerschaft ausgeglichen werden. Übernimmt der andere Elternteil während der Auszeit einen Teil oder die gesamte fehlende Sparrate, fällt die errechnete Depotlücke entsprechend kleiner aus oder entfällt. Ob das finanziell möglich ist, hängt allerdings vom verfügbaren Haushaltseinkommen ab.
Welche Botschaft bleibt bei Eltern hängen?
Die Modellrechnung beschreibt damit einen bestimmten Sparverlauf. Ihre zugespitzte Darstellung wirft jedoch eine weitergehende Frage auf: Welche Botschaft bleibt bei Eltern hängen? Wer sich Zeit für sein Kind nimmt, gefährdet seinen Wohlstand im Alter?
Eine Absicht, Paare vom Kinderkriegen oder von einer längeren Elternzeit abzuhalten, lässt sich daraus zwar nicht ableiten. Ebenso wenig enthält die Modellrechnung eine Empfehlung, das Kind möglichst früh in eine Fremdbetreuung zu geben und wieder arbeiten zu gehen. Doch genau dieser Schluss liegt nahe, wenn die Zeit mit dem eigenen Kind vor allem als Ursache einer sechsstelligen Vermögenslücke im Alter vermittelt wird.
Angesichts sinkender Geburtenraten in einer Gesellschaft, in der Kinder von manchen als Störfaktor gesehen werden, etwa für die berufliche Karriere oder die Selbstbestimmung der Frau, stellt sich die Frage nach der Wirkung solcher Schlagzeilen. Wer aus wirtschaftlichen Sorgen bereits zögert, Kinder zu bekommen, dürfte sich durch die Aussicht auf sechsstellige Vermögenseinbußen kaum ermutigt fühlen. Statt die Entscheidung für Kinder zu erleichtern, können solche zugespitzten Modellrechnungen bestehende Ängste verstärken – und damit einen Trend begünstigen, dem eine familienfreundliche Politik entgegenwirken müsste.
Die große Zahl ist keine sichere Zukunft
Während die Rechnung mögliche Kapitalerträge über Jahrzehnte hochrechnet, bleibt unberücksichtigt, was Kinder ihren Eltern später materiell und immateriell geben können: Unterstützung im Alltag, Hilfe im Alter, Nähe und Zuwendung. Nichts davon ist garantiert. Die angenommene Börsenrendite allerdings auch nicht.
Die 222.000 Euro beruhen auf einer über Jahrzehnte unterstellten durchschnittlichen Jahresrendite von 7,5 Prozent. Die tatsächliche Wertentwicklung kann wegen schwankender Aktienkurse davon abweichen. Steuern bleiben unberücksichtigt, wie auch Inflation, Fondsgebühren und grundsätzliche Unwägbarkeiten. Das Depot von gut 991.000 Euro, an dem die Vermögenslücke gemessen wird, ist deshalb kein zugesichertes Ergebnis.
Zwar konnten in den letzten Jahren, nicht zuletzt dank der Ausweitung der Geldmenge durch die EZB, tatsächlich Renditen in dieser Höhe erzielt werden, es gab aber auch andere Jahre, in denen Minus-Renditen von 10 bis 15 Prozent nicht ungewöhnlich waren. Außerdem muss davon ausgegangen werden, dass der Staat am Ende der Sparzeit das Vermögen als anzuzapfende Steuerquelle sieht.
Politisch kommt eine solche Rechnung aktuell gelegen: Während Friedrich Merz für eine gesetzliche Kapitalrente wirbt, führt Verivox vor, welche Summen jahrzehntelanges Aktiensparen angeblich ermöglicht – und was Unterbrechungen rechnerisch kosten. Man fragt sich, welchen Nutzen eine solche Rechnung, die auf zweifelhaften Annahmen beruht und vieles unberücksichtigt lässt haben soll. Kinder und Familienzeit erscheinen jedenfalls als Störung eines Vermögensaufbaus zur Alterssicherung.
Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein