
Die schlechte Konjunktur und steigende Zinsen setzen auch die deutschen Banken unter Druck. Dass ausgerechnet mit der Volksbank BRAWO eine der größeren Genossenschaftsbanken im vergangenen Jahr eine drastische Kapitalspritze benötigte, sollte als Alarmsignal ernst genommen werden. Es ist ein Hinweis auf die generell herrschende Fragilität im Kreditmarkt.

 IMAGO / Darius Simka
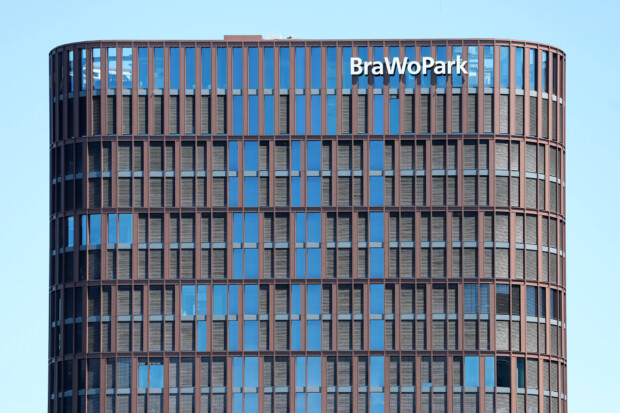
Alarmierende Nachricht aus dem deutschen Bankensektor: Die Volksbank in Braunschweig-Wolfsburg, kurz BRAWO eG, mit Sitz in Wolfsburg, meldete für das Geschäftsjahr 2025 einen Verlust von 608,1 Millionen Euro. Bei einer Bilanzsumme von rund 6,6 Milliarden Euro ist dies eine alarmierende Größenordnung. Die dramatische Entwicklung rief die Bankenretter auf den Plan.
Bis zu 720 Millionen Euro an Unterstützung durch das Sicherungssystem des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) waren nötig, um die taumelnde Bank zahlungsfähig zu halten und die aufsichtsrechtlichen Kapitalanforderungen zu erfüllen. 473 Millionen Euro der Hilfsgelder entfielen auf Garantien des BVR-Sicherungsfonds. Ergänzend übernahm die Sicherungseinrichtung durch die Zeichnung von Anteilen der BRAWO bis zu 250 Millionen Euro zur Stärkung des Bankenkapitals.
Dunkle Konjunkturwolken, steigende Inflationserwartungen und Anleihenzinsen sowie hohe und noch immer wachsende Kreditausfälle im Zuge des Niedergangs der deutschen Wirtschaft – auf die Banken warten harte Jahre.
Seit Anfang 2024 musste die Sicherungseinrichtung des BVR nach Angaben aus Branchenkreisen bei einer ganzen Reihe von Instituten mit insgesamt etwa zwei Milliarden Euro an Garantien, Zuschüssen und Kapitalhilfen intervenieren. Die Häufung ist bemerkenswert: Kleine und mittlere Regionalbanken mit überschaubaren Bilanzsummen scheinen Risiken in ihren Bilanzen anzuhäufen, die nur noch vom gesamten Verbund unter Kontrolle gebracht werden können. Ein Systemproblem?
Besonders spektakulär war der Fall der Raiffeisenbank im Hochtaunus. Das Institut verfolgte über Jahre eine aggressive Wachstums- und Kreditstrategie, die vor zwei Jahren zum Crash führte. Wertberichtigungen von mehr als 400 Millionen Euro blieben unterm Strich. Der erforderliche Risikoschirm für die Bank belief sich auf etwa 440 Millionen Euro. Die Lage war so dramatisch, dass das Haus schließlich in den Genossenschaftsverbund integriert werden musste.
Auch die Volksbank Dortmund-Nordwest geriet durch riskante Geschäfte außerhalb der klassischen regionalen Kreditvergabe ins Schlingern. Offenkundig bewegen sich Banken auf der Risikokurve, wie es so schön heißt, weiter nach außen, wenn die Zinsen zu lange niedrig liegen. Das Institut hatte nach Medienberichten rund 280 Millionen Euro in Immobilienfonds investiert, teilweise sogar fremdfinanziert. Als die Immobilienbewertungen, vor allem im gewerblichen Bereich, unter Druck gerieten, drohten die dadurch verursachten Verluste das Eigenkapital der Bank zu übersteigen. Die BVR-Sicherungseinrichtung musste eingreifen und griff der Bank mit 134 Millionen Euro unter die Arme. Anschließend wurde das Haus in einen größeren Dortmunder Volksbankenverbund integriert.
Auch die Volksbank Düsseldorf-Neuss steht pars pro toto für ein generelles Problem: Hier stand kein klassischer Immobiliencrash am Beginn der Krise, sondern ein spektakulärer Betrugsfall. Etwa 100 Millionen Euro des französischen Modeunternehmens Kiabi wurden von einem bei der Bank geführten Konto in die Türkei transferiert und verschwanden dort. Die daraus resultierenden Schadensersatzforderungen überstiegen die Kapitalkraft der Bank, sodass auch hier die BVR-Sicherungseinrichtung mit Garantien von über 200 Millionen Euro einspringen musste.
Irgendetwas scheint verrutscht im einst konservativen Bankengeschäft, das seine Ankerkette durchtrennt hat und dessen Geschäftsleitungen es offenbar in die weite Welt zieht. Nicht alle Problemfälle sind auf steigende Zinsen oder die Dauerrezession im Lande zurückzuführen, das ist offensichtlich. Managementfehler gesellen sich zur politisch verursachten Problemlage. Was nichts daran ändert, dass die Beispiele auf eine generelle Fragilität des deutschen Bankensystems verweisen, wenn bereits das Rückgrat des Sektors – die Regionalbanken – in erhöhter Zahl ins Schlingern gerät.
Es ist nicht zuletzt der Staat, der mit seiner massiven Schuldenpolitik erheblichen Einfluss auf das Zins- und Anleihemarktumfeld nimmt. Die Schuldenpolitik à la Merz-Klingbeil lastet wie Blei auf dem Kreditsektor, der sich vor lauter Wertberichtigungen kaum noch zu helfen weiß. Hinzu kommt: Die Möglichkeit, bestimmte Anleihen nach den Regeln der jeweiligen Rechnungslegung zu fortgeführten Anschaffungskosten statt zum aktuellen Marktwert zu bilanzieren, hält die tatsächlichen Wertverluste bilanziell zumindest teilweise verborgen. So können stille Lasten entstehen, die in der Bilanz zunächst nicht sichtbar werden.
Im Ergebnis dreht sich die Schuldenspirale schnell und schneller, da das System aus Checks and Balances in Teilen ausgehebelt ist. Wir laufen auf eine Situation zu, die wesentlich gravierender ausgehen könnte als die Staatsschulden- und Finanzmarktkrise vor anderthalb Jahrzehnten.
Taumelt Frankreich über seinen gigantischen Schuldenberg, könnte es zu einem panikartigen Abverkauf der Staatsanleihen kommen. Banken und Versicherungen wären in einem solchen Fall mit erheblichen Liquiditäts- und Bewertungsproblemen konfrontiert, und auch größere Kreditinstitute könnten in diesen Abwärtstrudel geraten. Wer in diesem Falle die notwendigen Rettungsmittel bereitstellt, ist klar: Der bereits überbelastete Steuerzahler – und zu einem erheblichen Teil die Europäische Zentralbank, die in einer solchen Krise für zusätzliche Liquidität sorgen und gegebenenfalls am Sekundärmarkt intervenieren könnte – Inflation und Vertrauensverlust in das System inklusive.

Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein