Anhand leicht beschaffbarer Zahlen lässt sich nicht nur der „Tankrabatt“ als Blendwerk verstehen. Auch Medienberichte über „fossile Subventionen“ sind ein kommunikativer Sündenpfuhl biblischen Ausmaßes, dessen Willkür selbst den „König von Odessa“ Mischka Japonchik in den Schatten stellt. Von André Thess

 IMAGO / STEINSIEK.CH
Ein bekannter Politikwissenschaftler, vom Autor befragt über die Zulässigkeit von Vergleichen zwischen Rechtsstaaten und Diktaturen, antwortete einmal sinngemäß: „Man darf sie durchaus vergleichen, aber man darf sie nicht gleichsetzen.“ In Abwandlung dieser Antwort beginnt dieser Beitrag mit einem Disclaimer: Nichts liegt dem Autor ferner als ein Gleichsetzen der organisierten Kriminalität in Odessa vor 1917 mit der Steuergesetzgebung der Bundesrepublik im Jahr 2026. Doch ist der Vergleich erhellend für das Verständnis des jüngst eingeführten „Tankrabatts“ sowie der vielzitierten „fossilen Subventionen“.
Mischka Japonchik, auf Russisch Мишка Япончик, wörtlich übersetzt „Mischka der Japaner“, war im vorrevolutionären Odessa so etwas wie eine Kreuzung aus Al Capone und Robin Hood. Seine Truppe aus über 1.000 Schutzgeldeintreibern hielt sich streng an den von ihm entwickelten Ehrenkodex. Gastwirte, Kaufleute und Bankiers mussten Schutzgeld zahlen. Zuweilen wurden sie überdies in spektakulären Aktionen vor den Augen der Öffentlichkeit von Bargeld und Goldschmuck befreit, „weil sie der Gesellschaft keinen Nutzen bringen“. Das eingetriebene Geld verteilten die Ganoven an Arme und Bedürftige. „Nützliche“ Berufsgruppen wie Ärzte, Anwälte und Künstler waren hingegen vor dem Treiben des sogenannten Königs von Odessa ausgenommen. Wäre Mischka der Japaner der heutigen Gaunersprache mächtig gewesen, hätte er Ärzten, Anwälten und Künstlern vermutlich gesagt, er gewähre ihnen einen großzügigen Solidarbeitragsrabatt.
Danach hätte er zwei Fragen gestellt.
Wieso werden auf Energieträger überhaupt Steuern erhoben? Wieso unterscheiden sich diese Steuern so dramatisch?
Die erste Frage ist leicht zu beantworten, auch wenn die Antwort dem König von Odessa nicht gefallen dürfte. Grundsätzlich gibt es nämlich keinerlei Gründe für eine Energiesteuer, ebenso wenig wie für Schutzgeld oder für Sondersteuern auf Gummistiefel, Büroklammern oder Schaumwein. Warum es die Energiesteuern trotzdem gibt, lässt sich mit etwas wirtschaftswissenschaftlichem Grundwissen verstehen. Energieträger sind – ebenso wie Zigaretten und anders als Büroklammern – Güter mit geringer Preiselastizität. Das bedeutet, dass der Umsatz und somit die Steuereinnahmen aus diesen Produkten bei Preiserhöhungen nur schwach zurückgehen. Solche Waren und Dienstleistungen eignen sich aus Sicht von Finanzministern hervorragend zur Steigerung des Steueraufkommens.
Die Antwort auf die zweite Frage – und hier kommt der Disclaimer aus der Einleitung dieses Textes zum Tragen – lautet, dass im Vergleich zwischen der Festlegung von Schutzgeldforderungen und der Gestaltung eines Steuersystems das Steuersystem – man muss es leider so drastisch ausdrücken – mehr Einfallstore für Ungleichbehandlung bietet. Während es sich beim Schutzgeld „nur“ um die Willkür eines einzelnen Oberganoven handelt, kommt bei der Festlegung von Steuersätzen zur Willkür des Gesetzgebers noch der Lobbyismus diverser Interessensgruppen hinzu. So können bei den Energiesteuern Landwirte, Spediteure, Mietervereine und Luftfahrtverbände Einfluss auf die Gesetzgebung nehmen. Im Ergebnis ist die Steuergesetzgebung eines demokratischen Rechtsstaates – wie an der deutschen Energiesteuer zu besichtigen – undurchsichtiger als das Regelwerk eines Ganovenclans. Doch damit ist es leider nicht getan.
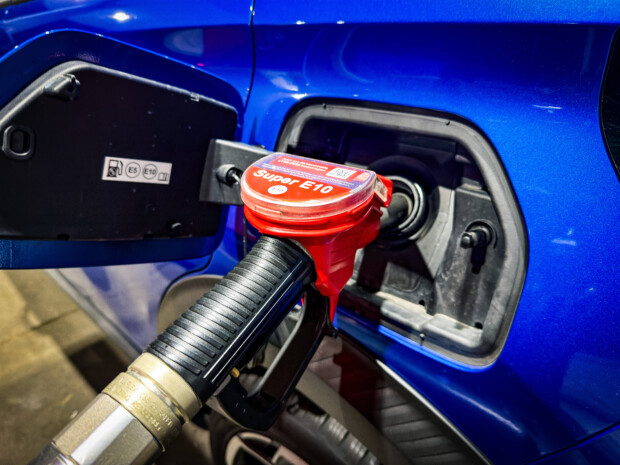
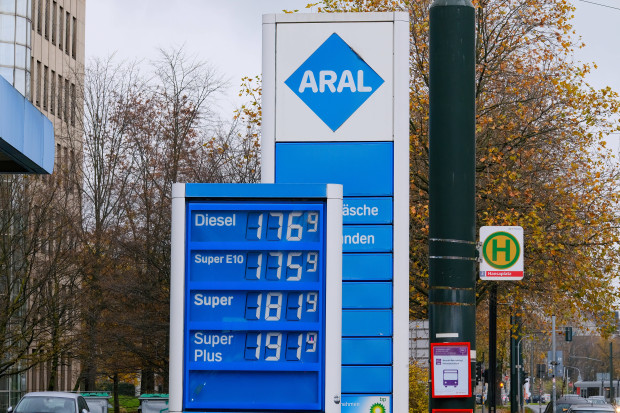
Seit dem 1. Oktober 2026 wurden über das Energiesteuersenkungsgesetz befristet für drei Monate die Energiesteuern für Benzin und Diesel um 14 Cent gesenkt. Sie betragen nun 52 Cent für Benzin, 33 Cent für Diesel sowie unverändert 6 Cent für Heizöl und 0 Cent Kerosin für den gewerblichen Luftverkehr. Die Senkung der Energiesteuern für Benzin und Diesel wird der Bevölkerung als Tankrabatt untergejubelt. Dass es sich dabei um einen doppelten Taschenspielertrick handelt, ist unschwer zu erkennen. Zum einen hat sich nichts daran geändert, dass eine für die Besteuerung prädestinierte Warengruppe – Energieträger – willkürlich mit einer Steuer belegt werden. Zum anderen ist die Ungleichbehandlung verschiedener Energieträger geblieben wie sie war.
Als Zwischenfazit können wir somit festhalten, dass es sich beim vermeintlichen Tankrabatt nicht um einen Rabatt und nicht um eine Subvention, sondern um die zeitlich befristete Absenkung einer willkürlich erhobenen Steuer handelt. Um die Brücke zu Mischka dem Japaner zu schlagen: Im Vergleich zum Tankrabatt nimmt sich der Odessaer Solidarbeitragsrabatt für Ärzte, Anwälte und Künstler wie eine sozialwissenschaftliche Meisterleistung mit promotionswürdigem intellektuellem Tiefgang aus.
Als wäre das Abkassieren von Autofahrern an der Zapfsäule nicht genug, fügt sich das fiskalpolitische Ärgernis Energiesteuern auch noch in einen breiteren Kontext ein – das Narrativ der „fossilen Subventionen“.
Mit dem Gestus der gerechten Empörung wird nicht nur in deutschen, sondern auch in internationalen Medien die Legende von den angeblich ausufernden fossilen Subventionen gepflegt. So berichtet das Wissenschaftsmagazin Science im August 2026 unter dem Titel „Die schlechteste Energiepolitik der Welt“, dass weltweit ungefähr eine Billion Dollar an fossilen Subventionen ausgeschüttet würden. Darunter verstehen die Autoren des Beitrages sowohl Preisdeckel für Benzin, Diesel und Erdgas als auch den Verkauf von Benzin in Ölförderstaaten unterhalb des Weltmarktpreises. Die Analyse der International Energy Agency (IEA) unter dem Titel „Fossil Fuel Consumption Subsidies 2022” thematisiert zusätzlich Subventionen für die Verringerung der Strompreise. Sie kommt in Summe ebenfalls auf einen Betrag in der Größenordnung von weltweit einer Billion Dollar pro Jahr.
An den Berechnungsmethoden ist im Prinzip nichts auszusetzen. Und dennoch stellt die zitierte Billion Dollar ein denkwürdiges Beispiel für Desinformation durch Weglassen dar. Denn in den Traktaten wird mit keinem Wort erwähnt – und das ist der eigentliche Skandal – dass den fossilen Subventionen willkürlich erhobene Energiesteuern in ungefähr gleicher Höhe gegenüberstehen. Die leicht zu beschaffenden Zahlen sprechen eine eindeutige Sprache.
Die Einnahmen aus den Energiesteuern für Diesel, Benzin, Heizöl und Gas belaufen sich allein in Deutschland pro Jahr und ohne Einbeziehung der Mehrwertsteuer auf rund 34 Milliarden Euro. In den USA betragen die staatlichen Einnahmen aus Energiesteuern rund 85 Milliarden Euro und in China 60 Milliarden Euro. Interessant ist in diesem Zusammenhang noch, dass der deutsche Konsument mit einer pro-Kopf-Belastung von rund 400 Euro pro Jahr deutlich über den USA mit 260 Euro und China mit 45 Euro liegt. Der eigentliche Knüller liegt jedoch in dem Umstand, dass die weltweiten staatlichen Einnahmen aus Energiesteuern mit knapp einer Billion Dollar in der gleichen Größenordnung liegen wie die beanstandeten fossilen Subventionen.
Der Vollständigkeit halber sei noch erwähnt, dass Subventionen für erneuerbare Energien hier nicht betrachtet werden. Nach Aussage des International Institute for Sustainable Development liegen diese jedoch allein für die G20-Länder im Jahr 2023 bei knapp 170 Milliarden Dollar.
Vor diesem Hintergrund müsste eine sachliche Berichterstattung einräumen, dass die weltweit ausgereichten fossilen Subventionen sich mit den global eingetriebenen Energiesteuern die Waage halten. Unterm Strich bleibt eine gigantische staatliche Umverteilungsmaschinerie im Umfang von mehr als einem Prozent des globalen Bruttosozialprodukts.
Dem Treiben Mischka Japonchiks setzte die „Große Sozialistische Oktoberrevolution“ im Jahr 1917 ein jähes Ende. 1919 wurde der König von Odessa von der Tscheka im Alter von 28 Jahren erschossen.
Der weltweiten sozialen Gerechtigkeit wäre nach Auffassung des Autors ein großer Dienst erwiesen, wenn in einer gewaltfreien „Großen Internationalen Steuerrevolution“ sowohl Energiesubventionen als auch Energiesteuern vollständig und ersatzlos abgeschafft würden.
Der Autor: André Thess ist Professor für Energiespeicherung an der Universität Stuttgart, Direktor eines Energieforschungsinstitutes und Autor des Buches „Der Energiegipfel – Ausweg aus dem Klimakampf“.

Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein
In der linksgrünen „Logik“ ist jede Abweichung von der erträumten unendlicher Besteuerung eine „Subvention“. Man hätte ja das Geld einziehen und für Hehre Ziele (Projekte der Grünenden:innen) ausgeben können.