
Chinas schärfstes geopolitisches Schwert ist ein Exportverbot Seltener Erden. Die Rohstoffabhängigkeit macht die EU zum Spielball der Interessen anderer. Einen realistischen Ausweg aus der Klemme bietet der Freihandel – ein Gegengift zum Brüsseler Zentralismus.

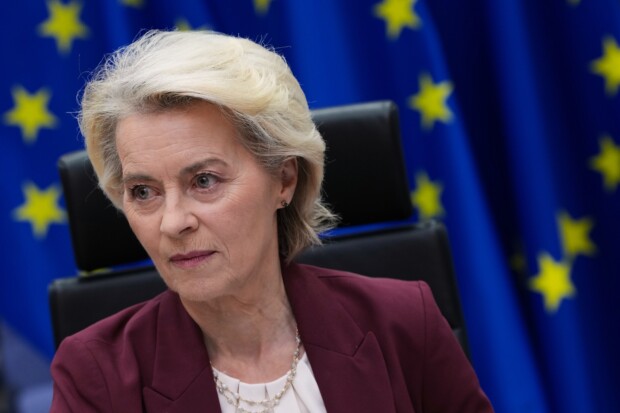 picture alliance / AP Photo/Virginia Mayo | Virginia Mayo
Energieautarkie und reichhaltige Rohstoffvorkommen zählen zweifelsfrei zu den schlagkräftigsten geopolitischen Argumenten, über die ein Land, eine Region oder ein Staatenbund verfügen kann. Im Geschichtsverlauf verwundert es daher nicht, dass es die Europäer schon vor Jahrhunderten in die Ferne zog, um herbeizuschaffen, was fehlte: Rohstoffe und Edelmetalle.
Europa ist ein energie- und rohstoffarmer Kontinent und importiert derzeit etwa 60 Prozent seines Energiebedarfs aus anderen Regionen. Und ganz gleich, wie selbstbewusst die Vertreter der Union auf dem internationalen Parkett auftreten – Ursula von der Leyen, Friedrich Merz und ihre Kollegen haben spätestens in dem Augenblick ihre Verhandlungsmacht eingebüßt, als China zum technologischen Überholmanöver ansetzte.
Dass Brüssel dennoch an seiner klimapolitischen Haltung festhält, ist ein machtpolitisches Phänomen – zu viele verdienen gut an diesem Umverteilungsmechanismus. Dabei läge die Lösung der Rohstoff- und Energieknappheit auf der Hand: Freie Märkte und freier Handel mit gleichberechtigten Partnern. Doch die Freihandelsabkommen mit rohstoffreichen Regionen wie Südamerika wollen nicht so recht in die Praxis übertragen werden. Brüssel blockiert sich selbst mit seinem Klimaprotektionismus, dem sich nur noch wenige unterwerfen wollen.
Der Staat sollte die Finger vom Markt lassen und sich darauf beschränken, Handelsabkommen mit den rohstoffreichen Regionen abzuschließen. Dies würde selbstverständlich auch einen diskriminierungsfreien Zugang zum europäischen Binnenmarkt bedeuten – ohne versteckten Protektionismus über den europäischen Klimakatalog.

Die Energiewende sowie die Elektromobilität würden ganze Industriezweige am fehlenden Angebot dieser Rohstoffgruppen scheitern lassen. Dass die Energiewende aus anderen Gründen scheitert – an massiver Subventionierung und Zentralplanung –, steht auf einem anderen Blatt.
Die Antwort auf hohe Energie- und Rohstoffpreise liegt auf der Hand: Der Preismechanismus löst Investitionen aus. In den vergangenen Jahren initiierten Preisanstiege bei knappen Rohstoffen und wichtigen Mineralien wie Kobalt, Nickel und Zinn massive Investitionen in die Minentätigkeit. Die Finanzierung neuer Projekte, Exploration und Erschließung neuer Minen sind seither gut vorangekommen. Das Fördervolumen steigt.
Es greift die alte Börsenlehre: Das beste Heilmittel gegen hohe Preise sind hohe Preise. Hohe Renditen und Margen locken frisches Kapital an – der Marktmechanismus setzt ein. Wie zum Beleg dieser These fiel beispielsweise der Preis des für die moderne Ökonomie fundamentalen Rohstoffs Kobalt nach seinem Höchststand im Mai 2022 bis zum 5. November 2026 um rund 57 Prozent auf etwa 33.500 US-Dollar je Tonne. Ähnliches gilt für Nickel, das sich von fast 26.000 US-Dollar je Tonne im Jahr 2022 auf zuletzt gut 16.000 Dollar verbilligte.
Marktdaten sind unbestechlich, das Argument lässt sich nicht wegdiskutieren: Selbst die Internationale Energieagentur bestätigt, dass diese Entwicklung auf massive Investitionen in neue Förderkapazitäten und eine Ausweitung des Angebots zurückzuführen ist. Was denn auch sonst, möchte man hinzufügen.
Trotz steigender Nachfrage – das zeigt das Beispiel des Kobaltmarktes – wuchs das Angebot in den vergangenen beiden Jahren um rund 25 Prozent, während die Nachfrage um etwa zehn Prozent zulegte. Technologische Substitution, Effizienzprogramme und neue Förderprojekte brachten die Entspannung. Wir sehen: Aus befürchteter Knappheit kann ein funktionierender Marktmechanismus sogar ein Überangebot schaffen.
Im Bereich der Seltenen Erden versuchen die Vereinigten Staaten ebenfalls, ihre Abhängigkeit von China schrittweise zu reduzieren. Das im September 2026 vereinbarte Abkommen zwischen Washington, Kopenhagen und Nuuk greift auch die Zusammenarbeit bei kritischen Mineralien und wirtschaftlicher Entwicklung auf. Hier besteht ganz ohne Zweifel Handlungszwang: China beherrscht derzeit rund 90 Prozent der weltweiten Raffineriekapazitäten für Seltene Erden. Verständlich, dass die USA diese Dominanz durch eigene Projekte und neue Partnerschaften schrittweise aufzubrechen suchen.

Für die Europäer bedeutet die Entwicklung am Rohstoffmarkt, dass es durchaus einen realistischen Ausweg für das Knappheitsproblem gibt. Der Schlüssel aus der energiepolitischen Klemme läge in der Teilhabe am internationalen Handel. Man müsste sich in globale Wertschöpfungsketten integrieren, ohne Bedingungen zu stellen, die den freien Markt von Beginn an zerfasern, wie es gegenwärtig die Klimapolitik leistet. Dieser Gedanke gilt für Metalle ebenso wie für die Energie. Sie ist im Kern nichts anderes als der Lebensstrom jeder Industriegesellschaft, ja jeder Gesellschaft.
Doch wer Handelspartner und politische Konkurrenz stets feindselig behandelt und mit Maximalforderungen vor den Kopf stößt, darf sich nicht wundern, wenn die Strompreise für die Industrie in Europa mehr als doppelt so hoch liegen wie in den USA und fast 50 Prozent über dem Niveau Chinas. Und Europa wird es auf lange Sicht schwer haben, Russland als Rohstofflieferanten wieder in seine Ökonomie zu integrieren.

Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein