Nach Friedrich Merz und Ursula von der Leyen will auch EZB-Chefin Christine Lagarde jetzt die „Sparvermögen der Bürger mobilisieren“. Doch das ist mehr als ein lockerer Spruch: Es ist die Sprache der Enteignung.

Droht Sparern die Enteignung? Christine Lagarde fordert, europäische Sparvermögen zu „mobilisieren“ – und schließt sich damit Forderungen von Friedrich Merz und Ursula von der Leyen an. Die Bürger müssen misstrauisch werden, wenn immer mehr Spitzenpolitiker dasselbe fordern. Aus „Sparvermögen mobilisieren“ kann ganz schnell eine Zwangsanleihe werden. Denn Europa, auch Deutschland, geht das Geld aus. Riesige Anleiheprogramme, als Sondervermögen getarnt, verbrennen das Geld der Bürger für ideologische Großprojekte. Am Ende braucht der Staat mehr Geld – und der Bürger hat noch welches.
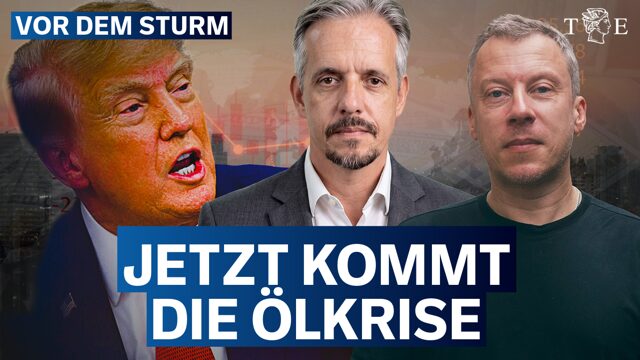
Keine guten Aussichten. Wie Sparer sich schützen können, diskutieren Thomas Kolbe und Maximilian Tichy in dieser Woche mit Börsenjournalist Philipp Mattheis. Mattheis warnt: Vor Enteignungen kann sich der Bürger eigentlich nicht schützen. Er kann aber versuchen, den Vorstufen zu entgehen. Aktien eignen sich dazu sehr gut – Produktivvermögen ist weniger von Inflation betroffen als Sparkonten. Kolbe warnt: Auch wenn der Staat mit tollen Renditen lockt, sollte man sich vor Staatsanleihen hüten.
Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein