
Nach mehreren Stützungsfällen prüfen Volks- und Raiffeisenbanken eine mögliche Haftung der verantwortlichen Bankmanager für die entstandenen Schäden. Erzwingt die heraufziehende Bankenkrise letztlich eine neue Verantwortungsethik im Bankensektor?

 picture alliance/dpa | Wolfram Steinberg
An Gehaltsunterschieden entzündet sich mancher Streit. Wer trägt wirklich Verantwortung? Eine Krankenschwester, die für Wohl und Wehe ihrer Patienten verantwortlich ist, ein Lehrer, der jungen Menschen einen Weg ins Leben weist, oder der Banker, der Hunderte Millionen an Spareinlagen zu verwalten hat? Ganz ohne Zweifel impliziert eine Verantwortungsethik, für die eigenen Entscheidungen geradezustehen – ohne Wenn und Aber.
Dass dies im Bankensektor nicht immer gegeben war, um es vorsichtig zu formulieren, zeigten die wiederkehrenden Millionenboni, die dort selbst zu Krisenzeiten die Konten angestellter Topmanager füllten. Top war hier meist nur die Gier, weniger die Leistung. Viele dieser Eintagsfliegen nutzten die Gunst der Stunde sinkender Zinsen, gingen riskante Geschäfte ein und machten Kasse. Als es bergab ging, verschwanden sie, finanziell gut gepolstert, nicht selten auf kürzestem Wege ins luxuriöse Privatleben.
Umso erstaunlicher wirkt da die aktuelle Debatte um eine Managerhaftung bei ehemaligen Führungskräften kriselnder Volks- und Raiffeisenbanken.
Das Handelsblatt machte auf den Fall der früheren VR-Bank in Bad Salzungen aufmerksam. Das Geldhaus geriet im Zuge windiger Immobiliengeschäfte in Schieflage und leistete sich einen weiteren Fauxpas mit der Beteiligung an einem Elektroauto-Start-up – Managerentscheidungen, die dem Institut nach gegenwärtigem Kenntnisstand Schäden von rund 16 Millionen Euro einbrachten. Die Bank wirft den inzwischen entlassenen Vorständen vor, durch ganz persönliche Fehlentscheidungen die Verantwortung für die Schieflage zu tragen. Kommt es hier möglicherweise bald zu einem Haftungsprozess? Es wäre eine spannende Entwicklung, würde sich der Geist angestellter Manager, gewissermaßen erzwungen über den Rechtsweg, in den eines interessierten oder engagierten Unternehmers verwandeln.
Der Fall steht pars pro toto für eine ganze Reihe potenziell anstehender Haftungsprozesse – die Manager scheinen in Reihe von den üblichen Gepflogenheiten des regionalen Bankgeschäfts abgewichen zu sein.
Ein anderer Fall: Bei der Raiffeisenbank Plankstetten in der Oberpfalz intervenierte die BaFin im Juli 2026 und entband die beiden Vorstände Elmar Weiß und Walter Frank nach einem langjährigen Rechtsstreit über Risikoberechnung und Transparenz des Kreditgeschäfts von ihren Aufgaben. Eingesetzt wurde ein Sonderbeauftragter, woraufhin kurze Zeit später auch der Aufsichtsrat der Bank ausgetauscht wurde. Die beiden Ex-Vorstände zogen gegen ihre Abberufung vor Gericht und scheiterten Ende August mit ihren Eilanträgen vor dem Landgericht Nürnberg-Fürth. Anders als im Falle der VR Bank Bad Salzungen geht es bei Plankstetten nicht um einen Stützungsfall oder unmittelbare Vermögensschäden, sondern um einen grundsätzlichen Aufsichtskonflikt zwischen Vorstand und BaFin – ein Hinweis auf eine generelle systemische Krise, die im Hintergrund zu wirken scheint.
Die Fälle aus Bad Salzungen und Plankstetten stehen beileibe nicht allein. Seit Anfang 2024 haben sich zehn bekannte Fälle aufgehäuft, bei denen Genossenschaftsbanken Unterstützung aus dem gemeinsamen Sicherungssystem des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken (BVR) in Anspruch nahmen. Kumuliert häufte sich ein Stützungsvolumen für die Geldhäuser von mehr als zwei Milliarden Euro auf – die bislang größte Intervention in diesem Banksegment seit Kriegsende. Prominentester Fall: die Volksbank Braunschweig-Wolfsburg, kurz Brawo. Nach einem Fehlbetrag von über 600 Millionen Euro benötigte sie eine Finanzspritze von 720 Millionen Euro – zusammengesetzt aus Garantien in Höhe von 473 Millionen Euro sowie einer BVR-Sicherungsleistung von bis zu 250 Millionen Euro.
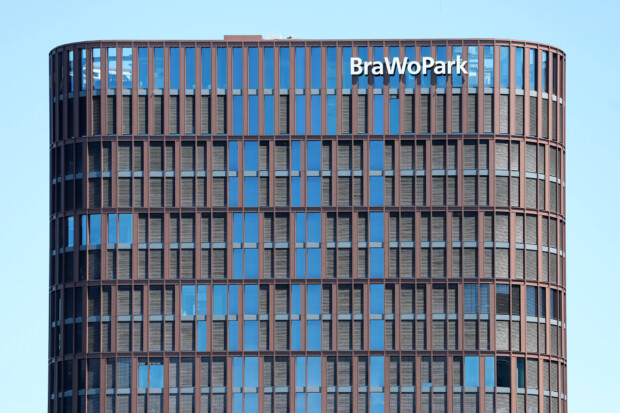
Genau an dieser Stelle setzt die beginnende Suche nach der persönlichen Verantwortung der Manager an. Angeschlagene Institute wurden geradezu routinemäßig im Genossenschaftsverbund stabilisiert. Bislang standen dabei niemals persönliche Haftungsfragen im Vordergrund. Das scheint sich nun zu ändern.
Es ist schon auffällig: Die jahrelange Nullzinsperiode veränderte das Risikoprofil der Bankgeschäfte. Und es ist aus ethischer Sicht schwer zu beurteilen, ob die hohen Renditeerwartungen oder die Mindestanforderungen an den Geschäftsverlauf nicht doch letztlich die Ursache waren für die seltsamen Einzelentscheidungen, die zu hohen Millionenverlusten führten. Liegt es generell am Geschäftsmodell der Banken? Ist letztlich die Geldpolitik schuld, die zur Finanzierung der turmhohen Staatsschulden immer wieder auf das Gaspedal tritt und mit niedrigen Zinsen sowie einer generellen Aufweichung der Kreditkosten enorme Volatilität erzeugt?
Manager- oder Unternehmerhaftung muss wieder zur fundamentalen Säule unseres Wirtschaftssystems werden. Das Problem des Moral Hazard, also der Verlagerung der Konsequenzen individuellen Handelns auf Dritte, ist ein grundsätzliches Problem, das sich auf allen Entscheidungsebenen der Politik und der korporatistisch angelehnten Ökonomie wiederfindet.
Die Rückkehr zur Marktwirtschaft, zu einem ethisch unterlegten Unternehmertum mit klaren Haftungsregeln und der Risikoverlagerung auf die Entscheidungsebene der verantwortlichen Manager, erfordert eine vollumfängliche ordnungspolitische Kehrtwende – einen Bruch mit der gegenwärtig herrschenden politischen Ideologie. Politik ist im Wirtschaftsleben omnipräsent, Subventionen schaffen neue Anreizstrukturen, und es hat sich eine fatale Kultur leistungsloser Subventionseinkommen etabliert. Vor allem die Geldhäuser sollten in ein Umfeld hoher Wettbewerbsintensität überführt werden – entlassen aus einem Zentralbanksystem, das letztlich wie das Sicherungssystem der Volksbanken jeden Manager-Unfug ausgleicht, der mit dem Gelddrucker auf Kosten Dritter aus der Welt geschafft werden kann. Für die Inflation kommen dann andere auf, die sich diesem Abwärtssog nicht entziehen können.

Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein
Die Risikoüberwachung bei den Genossenschaftsbanken dürfte ähnlich der anderen Banken sein. Neben der Internen Revision, die als Stabsabteilung des Vorstandes laufend kontrolliert, kommt jährlich noch die Externe Revision (Wirtschaftsprüfer) die z.B. in Bayern der Genossenschaftsverband für alle bayerischen Genossenschaften übernimmt und genaugenommen auf Weisung und im Auftrag des Aufsichtsrates handelt. Dieser hat die Freiheit, jederzeit diesen Verband zur Untersützung und Kontrolle beizuziehen. Wie jetzt in den gezeigten Fällen die Bafin auf den Plan gerufen wurde, entzieht sich meiner Kenntnis. Leider ist es so, dass das Genossenschaftswesen massiv durchwoben ist vom Parteienfilz. Daher steht ein Aufsichtsrat, der, sofern er überhaupt über… Mehr
Wo bleibt die Politikerhaftung? Merkel, Kauder, Merz, Spahn, Habeck, Bärbock, KGE, Roth, Klabauterbach, Kretschmann u.v.m. ….
Vermutlich ist die Liste der „Unbescholtenen“, wenn es die denn überhaupt gibt, deutlich kürzer.
Im Industrie- & Bankensektor, wäre es ein leichtes, mehr Haftung zu implementieren. Einfach Aktiengesellschaften (AGs) streichen & durch KGaAs (Kommanditgesellschaft auf Aktien) ersetzen. Vorstände werden hier zu Geschäftsführern & Komplementären, die mit ihrem Privatvermögen haften. Bei den Genossen müßte man dann schon kreativ im Genossenschaftsrecht Veränderungen herbeiführen, ohne den Charakter der Genossenschaften zu verändern.
Manager- oder Unternehmerhaftung muss wieder zur fundamentalen Säule unseres Wirtschaftssystems werden: Wieso wieder? Welche Regeln sind wann entstanden, die das jetzt verhindern? Im übrigen löst ja nicht jede Fehlentscheidung Haftung aus. Und die Handlungen, die Haftung auslösen, werden normalerweise durch Versicherungen abgedeckt. Ist das bei Banken anders? Haften dort die Führungsetagen nicht? Die Versicherungsbeiträge sind dann vertraglich meist als zusätzliche Leistung zum Gehalt aufgeführt. Wer in Führungsposition einen Vertrag schließt ohne so eine Absicherung, der disqualifiziert sich eigentlich gleich für den Job. Kann ich mir nicht vorstellen. Was ist mit schlechtem Fachpersonal? Was ist mit Besetzung durch politisches Personal? Und… Mehr
Falsch. In Fällen, in denen dem Geschäftsführer die Firma gehört, haftet der mit seinem Kapital. Welche GmbH bekommt schon Kredite ohne privat haftende Bürgerschaften? Im Grunde nur GmbHs, die keine Kredite brauchen.
Aus eigener Erfahrung : Mitunter geht es nicht um die Haftung, sondern die Haftpflichtversicherung bzw die Frage, ob das Unternehmen dem Wunsch der Vorstände entsprechend die Versicherungsprämie zahlt, natürlich auch die Fragen des Selbstbehaltes und der Schuld. Die reicht bekanntlich von bis und wird ab der groben Fahrlässigkeit auch versicherungstechnisch interessant. Die berechtigte Haftungsfrage löst natürlich nicht das Problem der Qualität resp Qualifikation der vom AR “ ausgesuchten“ Kandidaten. Dazu , zur Suche und zur Auswahl bzw den angewandten Kriterien , könnte man einige Seiten beitragen, aber das wäre illusionsschädlich. Auch hier könnte man von einem System sprechen, welches von… Mehr
Unternehmertum mit klaren Haftungsregeln und der Risikoverlagerung…..das ist DER Grund warun 99% der unternehmer gegen die AfD sind denn die will genau das ändern sprich wieder mehr eigenverantwortung der unternehmen/unternehmern/managern.
Das sind Genossenschaftsbanken. Da gibt es Aufsichtsräte und Gesellschafterversammlungen, weil Hunderte oder Tausende Anteilseigner der Banken sind. Aufsichtsrat und Gesellschafter winkten die Hochrisikobeteiligungen wohlwollend durch.
Es ist seit Langem ein Skandal, daß die Bänker jeden Mist machen können und für die negativen Folgen nicht haften. Dasselbe gilt für die Chefs von Krankenkassen und Rentenkassen mit unglaublichen Verlusten durch hoch riskante und unseriöse Anlagen.
Zu allem Übel: Politiker in Verantwortung werden nie für Misswirtschaft und sonstige Vergehen haftbar gemacht. Leuchtendes Exempel: Jens Spahn!
„Krise des Staates erzwingt Debatte nach Politikerhaftung“ würde ich auch mal gerne lesen. Besonders wenn die Krise sehenden Auges (für jeden Doofen ersichtlich), also absichtlich, herbeigeführt wurde. Dass ein Politiker das finanziell nicht wieder gut machen kann und das Wesentliche auch nicht mit Geld wieder gut zu machen ist, ist mir klar. Aber ich würde einige gerne für das Angerichtete bis zu ihrem Lebensende im Depot einsitzen sehen. Managerhaftung sollte kein Problem sein. Alles eine Frage der Vertragsgestaltung. Und wenn das Argument kommt: Ja, dann bekommen wir aber keine fähigen Manager mehr in die Unternehmen, dann sage ich: „Ein Manager,… Mehr
Die über die Manager entscheiden , sind vom gleichen Schlage und unterlägen dann auch diesen Bedingungen , genau das wollen die nicht !