Wer in den Emiraten eine Immobilie kauft, kann damit das zehnjährige Golden Visa erhalten. Dessen Inhaber stehen bei Krisen im Ausland auf den Evakuierungslisten der Emirate. Finanzieren lässt sich die Immobilie meistens auch. Von Martin Krygier
Die Trump Gold Card verspricht einen schnellen Weg zur Green Card, gegen Zahlung. Eine Million Dollar an den US-Staat, dazu 15.000 Dollar Gebühr pro Person. Eine vierköpfige Familie zahlt gut vier Millionen, ohne einen Cent zurückzusehen. Im April meldete der Handelsminister trotz Hunderter Anträge nur eine genehmigte Karte. Am Ende steht eine Green Card, rechtlich mehr als jede Residence in den Emiraten. Wer sie hält, versteuert aber auch ohne US-Staatsangehörigkeit das weltweite Einkommen.
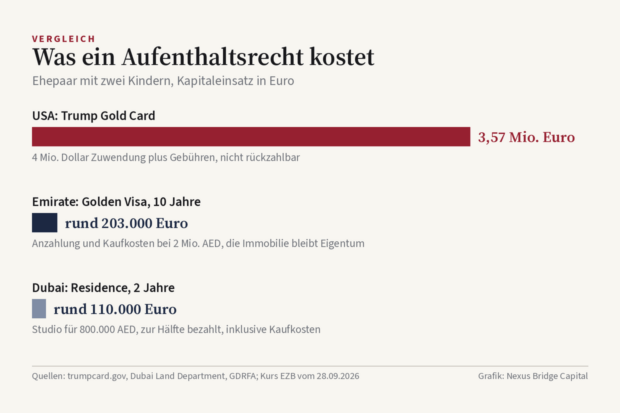
Was ein Aufenthaltsrecht für eine Familie mit zwei Kindern kostet: Die Gold Card verlangt über vier Millionen Dollar, nicht rückzahlbar. In den Emiraten fließt das Geld überwiegend in eine eigene Immobilie.
Die Emirate gehen einen anderen Weg: Dieselbe Immobilie ist Kapitalanlage, Kreditsicherheit und Aufenthaltsgrundlage zugleich. Hier die Regeln der Behörden.
Wem die Immobilie wirklich gehört
Nach Artikel 4 des Dubaier Registergesetzes Nr. 7/2006 erwerben Ausländer in Freehold-Gebieten Volleigentum ohne Zeitgrenze, keine Pacht. Artikel 7 gibt dem Eigentumsregister absolute Beweiskraft, wie das deutsche Grundbuch. Wer vom Bauträger kauft, zahlt seit 2007 nach Artikel 6 des Treuhandgesetzes Nr. 8/2007 auf ein Treuhandkonto je Projekt.
Zehn Jahre ab zwei Millionen Dirham
Wer in den Emiraten Immobilien ab 2 Millionen Dirham besitzt, rund 479.000 Euro, kann das zehnjährige Golden Visa beantragen, für sich, Ehepartner, Kinder und Eltern. Seit Februar 2026 darf sie finanziert sein, ohne Mindestanteil, mit schriftlicher Bankzustimmung. Bei 65 Prozent Finanzierung (Maximum ohne Wohnsitz) sind 700.000 Dirham anzuzahlen, mit Kaufnebenkosten gut 200.000 Euro. Das Geld ist nicht weg, es steckt in der eigenen Immobilie als Kapitalanlage. Seit Oktober 2025 zählen Golden-Visa-Inhaber wie Staatsbürger zu den Evakuierungsplänen; im März holte das Außenministerium rund 500 zurück, als Lufträume gesperrt waren.
Die kleine Route: zwei Jahre
Für die zweijährige Residence verlangt das Land Department seit April 2026 bei Alleineigentum keinen Mindestwert mehr (zuvor 750.000 Dirham). Auch ein Studio reicht, unter drei Bedingungen: fertiggestellt, im Eigentumsregister eingetragen, bei Finanzierung zur Hälfte bezahlt und bankbestätigt.
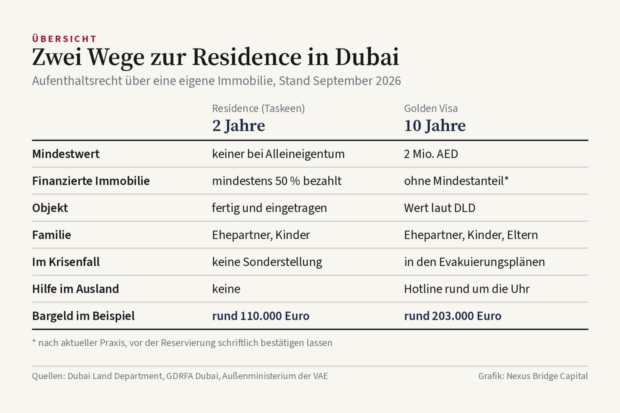
Die zwei Wege zur Residence über eine Immobilie in Dubai im Überblick.
Was hinter den 80.000 Euro steckt
Die Zahl steht in vielen Anzeigen. Sie stimmt, ist aber nur die halbe Geschichte. In einer Fallstudie kostete ein Studio in Al Furjan 800.000 Dirham: 65 Prozent Kredit, 280.000 Dirham Eigenkapital, dazu 63.600 Dirham Kaufnebenkosten (Übertragungsgebühr und Maklerprovision, beides nicht mitfinanzierbar). Macht 343.600 Dirham, rund 82.000 Euro. Für die Immobilie reicht das, für die Residence nicht: Die verlangt 50 Prozent Eigenkapital, 400.000 Dirham, mit Kaufnebenkosten rund 110.000 Euro.
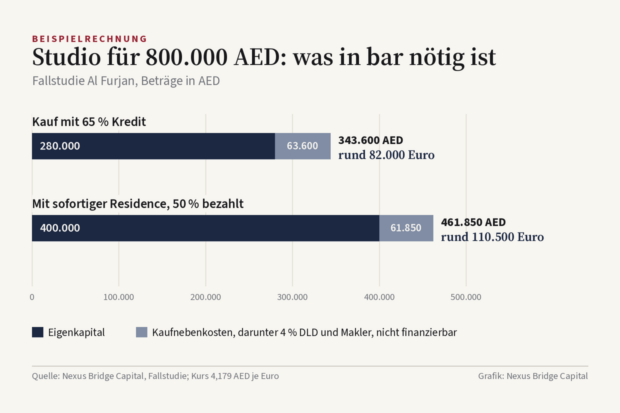
Beispielrechnung Studio in Al Furjan: Für den Kauf reichen rund 82.000 Euro, für die sofortige Residence sind rund 110.500 Euro nötig.
Was ein Visum nicht kann
Bei Wohnsitz in Deutschland bleibt die Steuerpflicht: Besteuert wird der Mietüberschuss nach Schuldzinsen und Abschreibung, nicht die Tilgung. Ein Doppelbesteuerungsabkommen gibt es seit 2022 nicht mehr. Dabei ist ein Kredit kein Renditetreiber, sondern ein Hebel: Er vergrößert Gewinne wie Verluste gleichermaßen. Beim Studio in Al Furjan lag der Ertrag im ersten Jahr auf das Eigenkapital bei 9,41 Prozent, nach Steuer bei 7,53 Prozent. Eine gleich finanzierte Wohnung in einer deutschen Metropole kommt nach Steuern auf 2,94 Prozent und deckt die Kreditrate nicht, der Eigentümer zahlt monatlich drauf. Selbst nach voller deutscher Besteuerung bleibt die Immobilie in den Emiraten klar im Vorteil: Der Unterschied entsteht am Kaufpreis im Verhältnis zur Miete, nicht an der Miethöhe.
Bei der Finanzierung gilt eine andere Logik: Ein deutscher Kredit für Immobilien dort ist kompliziert. Wer Vermögen bewusst über mehrere Jurisdiktionen streut, würde sich damit wieder an die deutsche Rechts- und Bankwelt binden, dazu das Währungsrisiko. Das übernimmt eine Bank vor Ort, auch für Non-Residents. Deshalb gehört die Finanzierungszusage vor die Reservierung: Wer erst reserviert, riskiert schlimmstenfalls die gezahlte Summe.
Martin Krygier, der Autor, finanzierte in Dubai drei Immobilien über eine Bank vor Ort, damals als Non-Resident mit Wohnsitz in Deutschland, dazu eine Büroeinheit Off-Plan vom Bauträger. Vier Fragen gehören vorher schriftlich beantwortet: Was finanziert eine Bank für dieses Profil? Wie viel Eigenkapital braucht der Kauf wirklich? Tragen die Mieteinnahmen die Kosten? Zwei Jahre Residence oder zehn?
Das Golden Visa ist ein Bonus, nicht der Kaufgrund: Die Immobilie muss auch ohne funktionieren. Dann gibt es das Aufenthaltsrecht für einen Bruchteil des US-Preises obendrauf, gestützt auf ein Asset, das man behält, vermietet, beleiht oder verkauft, statt auf einer Spende, die man nicht wiedersieht.
Martin Krygier stammt aus Gelsenkirchen, ist seit 2012 Immobilieninvestor und lebt heute in Dubai. Mit Nexus Bridge Capital (Lizenz 87814, Free Zone IFZA) begleitet er deutschsprachige Käufer bei Bankkonto, Finanzierung, Kauf und Residence, weder als Bank noch als Makler, auf Honorarbasis. Über Kredite entscheidet allein die Bank vor Ort. Stand: 29. September 2026, Kurs 4,179 Dirham je Euro.
Kostenlos und unverbindlich klären lassen, was für das eigene Profil möglich ist: Erstgespräch vereinbaren.
Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein