
Während in Europa Staatsanleihen immer teurer und schwieriger zu platzieren sind, saugt der US-Markt selbst gewaltige Schuldenpakete noch mit erstaunlicher Leichtigkeit auf. Der Dollar behauptet sein Sonderprivileg und der Abstand zwischen amerikanischer Wachstumsstärke und europäischer Schuldenwirtschaft wird größer.

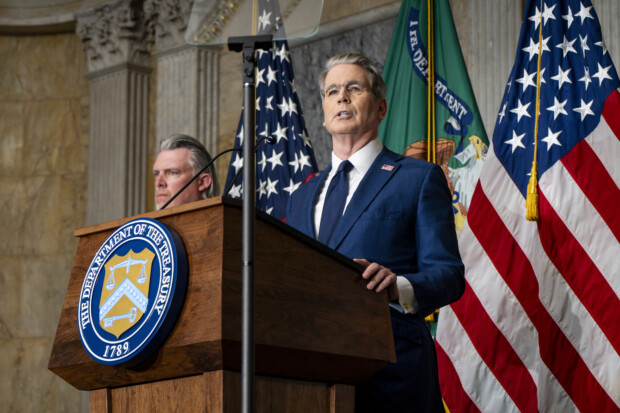 picture alliance / newscom | BONNIE CASH
Beeindruckende Anleihenauktionen in den USA. Am Mittwochabend waren die Augen der Anleihemärkte auf eine Treasury-Auktion der Vereinigten Staaten gerichtet. Es galt, eine zehnjährige Staatsanleihe mit einem Volumen von 39 Milliarden US-Dollar in einem rauen Zinsumfeld zu platzieren – und siehe da: Vor allem die Nachfrage ausländischer Notenbanken und institutioneller Investoren war enorm.
Das Verhältnis zwischen Geboten und Angebot lag bei 2,77 und damit deutlich über dem Wert vorheriger Auktionen. Die Anleihe wurde letztlich mit einer Rendite von 5,300 Prozent platziert – ein hohes Niveau, aber angesichts der Turbulenzen der vergangenen Wochen zeichnet sich nun eine Stabilisierung ab. Aus Sicht des Treasury Department war die Auktion ein voller Erfolg; sie fügt sich in die guten Auktionen der vergangenen Wochen ein.
US-Anleihen trotzen den Untergangspropheten
Das sind schlechte Nachrichten für alle US-Doomsday-Propheten. Und es kommt noch schlimmer: Während allerorten die Renditen auf Staatsanleihen auf Mehrjahreshochs klettern, Anleihenplatzierungen schwieriger werden und die Neuverschuldung aus dem Ruder läuft, gelang dem US-Treasury dasselbe Kunststück bereits im September: Das Finanzministerium platzierte zwei mustergültige Auktionen langer Laufzeiten – ohne Trouble, ohne Spektakel, dafür aber mit sehr hoher Nachfrage.
Am 9. September platzierte das Treasury 39 Milliarden USD an zehnjährigen Notes zu einer Höchstrendite von 4,834 Prozent – mit einem Bid-to-Cover-Ratio von 2,71, dem stärksten Wert seit 2016. Mehr als 79 Prozent der Nachfrage kamen über indirekte, also internationale Bieter, in den Markt.
Von Dollar-Apokalypse kann also gar keine Rede sein – Ökonomie ist die Lehre von Knappheit, aber auch von Relationen. Und die USA stehen im Kontrast zu ihren Wettbewerbern wesentlich standfester im heraufziehenden Schuldensturm.
Am Ende dieses Schuldenzyklus wird es selbstverständlich auch die USA hart treffen. Doch sei daran erinnert, dass sie über die Weltleitwährung verfügen und sich zur Not ihren Weg aus dem Debakel heraus mit der Notenpresse pflastern werden. Diesen Luxus haben wir in Europa nicht, wir stehen vor erheblichen sozialen Konflikten, die der Konsolidierung unserer Haushalte auf dem Fuß folgen.
Dass die USA sich den Weg über die Inflationierung bahnen könnten, deuten Gesetze wie der Genius Act oder der Clarity Act an: Stablecoins, die mit kurzlaufenden Staatsanleihen unterlegt sind, werden zum neuen Zahlungsstandard erkoren – die Welt wird US-Anleihen erwerben, ganz gleich, wie ihre Meinung dazu ist.
Der Dollar behauptet sein Sonderprivileg
Am Tag nach der starken Septemberauktion folgte die Auktion 30-jähriger US-Staatsanleihen: 22 Milliarden USD, 5,308 Prozent Rendite, Bid-to-Cover-Ratio 2,61, Stop-Through von 2,7 Basispunkten, Dealer-Anteil nur 2,2 Prozent. Die starken Anleiheauktionen geschahen wenige Wochen nach der Ankündigung von US-Finanzminister Scott Bessent, am langen Ende der Zinskurve – also bei Laufzeiten von zehn bis dreißig Jahren – mit einem monatlichen Volumen von bis zu 6 Milliarden Dollar zu intervenieren, sollten die Zinsen zu stark steigen. Offensichtlich schafft diese Strategie Vertrauen unter internationalen Investoren.
King Dollar sitzt nach wie vor fest auf seinem Thron – das verschärft die Probleme für den Euroraum, der zudem nun durch den drohenden Kollaps des Yen-Carry-Trades eine weitere Finanzierungsquelle zu verlieren droht. Bislang hat es den Anschein, als könnten die USA ihren gigantischen Schuldenberg tatsächlich ohne große Zwischenfälle in die Zukunft rollen. Im Jahr 2026 muss Finanzminister Scott Bessent ein Schulden-Himalaya in Höhe von 7,5 Billionen US-Dollar durch neue Staatsanleihen absichern. Bislang läuft alles ganz nach Plan.
Nichts Neues unter der Sonne: Noch immer genießen die USA ein geopolitisches Sonderprivileg, noch immer bilden Dollar und US-Staatsanleihen zentrale Wertaufbewahrungs-, Liquiditäts- und Sicherheitsinstrumente des globalen Finanzsystems und damit der globalen Wirtschaft. Der Dollar ist nicht nur als eine beliebige Anlageklasse in die internationale Finanzarchitektur eingewoben – er stellt geradezu das Fundament globaler Sicherheitsassets, an denen sich Zinsen und Kollateralanforderungen orientieren. Es handelt sich um einen bislang unangefochtenen Sonderstatus unter den Fiat-Währungen, an den der Euro erst recht nicht heranreichen kann.
Dennoch verschieben sich die Vektoren an den Finanzmärkten: Mit dem Aufstieg des Goldes als Wertaufbewahrungsmittel unter den Zentralbanken offenbart sich die generelle Krise des Fiat-Geldes. Allerdings ist dies kein dollar-spezifisches Problem. Die Fiat-Geldkrise wird sämtliche Währungssysteme gleichermaßen erfassen. Diejenigen, die ihre Bilanzen und Portfolios mit realen Assets schirmen, werden mit begrenztem Schaden durch diese Sturmflut navigieren.
Europas Schulden werden immer teurer
Ganz anders stellt sich die Lage in Europa dar. Während das US-Treasury quasi federleicht durch den Markt manövrierte, stieß Frankreich im September bei einer Auktion einer zehnjährigen OAT auf erhebliche Probleme und akzeptierte einen Zins von 4,23 Prozent – die teuerste Auktion seit 2008. Getrieben von Defizitsorgen, einer schnell steigenden Staatsverschuldung, hat sich das Land in der Problemgruppe des EU-Schuldenklubs an die Spitze der Sorgenkinder gestellt. Am selben Tag der US-Auktion musste auch Italien mehrere BTP-Tranchen mit extremen Renditesprüngen von bis zu 48 Basispunkten innerhalb weniger Wochen hinnehmen. Euro-Schulden werden teurer und teurer.
Und Deutschland? Anfang Juli wäre eine zehnjährige Bundesanleihe-Auktion beinahe geplatzt: Von 6 Milliarden EUR Angebotsvolumen kamen nur Gebote über 4,022 Milliarden EUR herein, die Bid-to-Cover-Ratio lag bei 0,7, rund 35 Prozent des Volumens blieben als „Marktpflegequote“ beim Bund hängen.
Folgt die Regierung von Friedrich Merz dem vorgegebenen Schuldenpfad, wird die Bundesrepublik am Ende der Legislaturperiode eine offizielle Schuldenquote von über 80 Prozent aufweisen. Dann wird es eng, erst recht, wenn man die ungedeckten Schecks aus der Rentenversicherung mit einkalkuliert.
Die Probleme in der EU kumulieren sich. Über den gesamten Sommer hinweg mussten europäische Finanzbehörden mehrfach am Markt intervenieren, um die Zinsen unter Kontrolle zu halten. Deutschlands Schuldenpolitik weckt die Befürchtung, dass am Ende der Bonitätsanker der Eurozone aufgrund ideologischer Verbohrtheit und politischer Inkompetenz vom Ankergrund losreißt und den EU-Schuldenclub in nicht mehr kontrollierbare Gewässer abdriften lässt.
Die Wohlstandsschere zwischen den USA und Europa öffnet sich
Ein Blick in den Maschinenraum der Ökonomien bestätigt das Verdikt der Anleihenmärkte. In der Realwirtschaft öffnet sich die Schere zwischen den USA und der EU immer weiter. Folgt man dem aktuellen Konjunkturbarometer der Atlanta Fed, dann befindet sich die US-Wirtschaft auf einem realen Wachstumspfad von derzeit 4,4 Prozent.
Im Gegensatz zur Euro-Wirtschaft, die nur noch aufgrund schuldenfinanzierter Staatsausgaben statistische Stabilität simuliert, wird das Wachstum in den USA zu einem nicht unerheblichen Teil von privatwirtschaftlichen Investitionen getrieben. Das Investitionswachstum im Vorjahresvergleich betrug im ersten Halbjahr über 9 Prozent. Reallöhne und Produktivität folgen im Sog dieser Reindustrialisierung der Vereinigten Staaten und wachsen gleichermaßen mit 3,5 bis 4 Prozent in diesem Jahr.
Sollten die USA nicht sehr zügig in das Schema europäischer Klima- und Regulierungspolitik zurückkehren, wird sich der Wohlstandsgraben weiter öffnen. Und so warten sie in Brüssel, Berlin, Paris und in London wie das Kaninchen vor der Schlange auf eine Niederlage der US-Regierung um Präsident Donald Trump bei den Midterm-Wahlen im November.
Die Hoffnung: Im Idealfall schaltet nach der kommenden Präsidentschaftswahl ein Vertreter der sozialistischen Plattform der Demokratischen Partei den amerikanischen Konjunkturmotor wieder ab und bremst so auch die Kapitalflucht aus der EU.

Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein