Fleißig gespart – und trotzdem an Kaufkraft verloren? Kosten und Inflation können die Rendite Ihrer Lebensversicherung aufzehren. Erfahren Sie, warum sich ein Vertragscheck lohnt und welche Möglichkeiten Sie haben.
 KI-generiert
Die Deutschen sind immer noch ein Volk der Sparer. Weltweit sind wir an der Spitze, wenn es darum geht, Geld auf die Seite zu legen. Und trotzdem hinken wir beim Vermögensaufbau im internationalen Vergleich immer weiter hinterher. Der Grund dafür ist simpel: Vermögensaufbau wird immer noch gleichgesetzt mit dem jahrzehntelangen Besparen von Bank- und Versicherungsprodukten. Was lang gut ging, klappt seit einigen Jahren nicht mehr. Die versprochenen Renditen werden nicht erreicht und die steigende Inflation führt dazu, dass die Kaufkraft immer weiter schwindet. Wie man selbst identifiziert, ob man betroffen ist und welche Lösungen man selbst umsetzen kann, beleuchtet dieser Artikel.
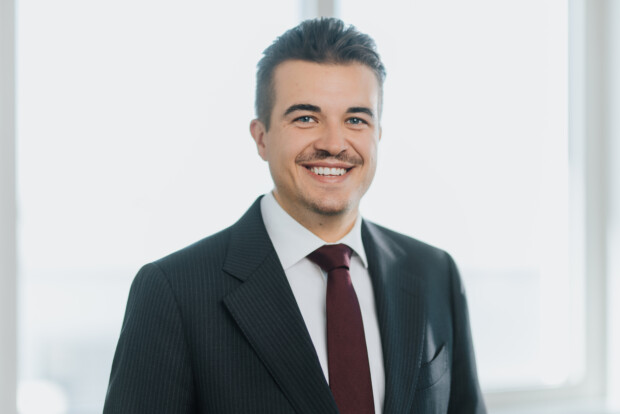
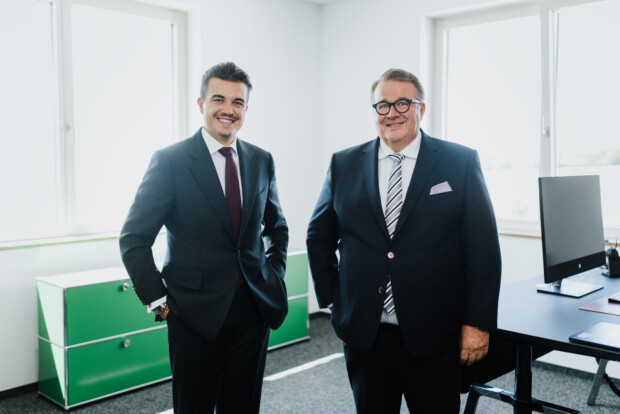
Mit immer noch knapp 82 Millionen Lebens- und Rentenversicherungen ist Deutschland weiterhin an der einsamen Spitze dieses besonderen Sparvehikels. Des Deutschen liebstes Kind gewinnt vor allem in unsicheren Zeiten wieder an Attraktivität. Allein in 2025 wurden vier Millionen neue Verträge abgeschlossen, auch und vor allem von jungen Menschen. Die Gründe für das Investitionsdebakel sind mannigfaltig. Fehlende finanzielle Bildung, knallharter Strukturvertrieb der Banken und Versicherungen und ein Urvertrauen in die Konzerne führen dazu, dass der echte Vermögensaufbau nach Kosten und Inflationen Millionen von Deutschen verwehrt bleibt. Felix Früchtl, Geschäftsführer der ProLife GmbH aus Ingolstadt, kennt die Branche wie kein zweiter. Seit knapp 20 Jahren hilft das Familienunternehmen Besitzern von Lebens- und Rentenversicherungen aus unrentablen Verträgen rauszukommen. Dabei sei vor allem erschreckend, so Früchtl, dass viele Sparer erst viel zu spät nachrechnen, ob ein Vertrag wirklich sinnvoll ist und überhaupt Rendite bringt. Policen werden im guten Glauben abgeschlossen, manchmal auch nur um seine Ruhe zu haben. Die meisten Sparer schauen laut Erfahrungswerten der ProLife GmbH erst nach rund 10 – 15 Jahren genauer auf ihre Verträge und sind dann meist geschockt. Häufig haben sie mehr eingezahlt, wie nun als Wert ausgewiesen wird.
Doch wieso eignen sich diese Produkte, die bei Oma und Opa noch ein Garant für Vermögensaufbau waren, heute nicht mehr zum Sparen?
Das Hauptproblem ist unsere Kaufkraftentwertung. Die dauerhaft hohe individuelle Inflation eines jeden Sparers führt dazu, dass die immer geringer werdenden Renditen aufgefressen werden. Gleichzeitig steigen die Kosten in solchen Verträgen und Überschussbeteiligungen werden immer weiter gekürzt. Das geht sogar soweit, dass Gerichte die Versicherer einbremsen müssen, wie erst kürzlich bei den Rentenfaktoren geschehen. Natürlich decken viele dieser Verträge auch Risiken ab. Experten raten aber seit jeher daher, Risikoabsicherung und Vermögensaufbau klar voneinander zu trennen, um nicht doppelt zu zahlen. Deutsche Sparer machen es trotzdem.
Das erodierende Finanzsystem macht auch vor den Versicherungen nicht halt, von denen schon einige in Schieflage geraten sind. Ein Mix aus Liquiditätsabfluss durch nun in Rente gehende Boomer, massive Markteinschnitte aufgrund des Altersvorsorgedepots und Bilanzen mit über 100 Milliarden Euro stiller Lasten in Staatsanleihen, die keiner mehr haben möchte, führen dazu, dass die Versicherer mit dem Rücken an der Wand stehen. Die Unternehmen wissen natürlich um die Probleme und bündeln Bestände in sogenannten Run – Off Gesellschaften.
Die Sparer, indes, werden häufig alleine gelassen.
Daher ist die Aufgabe von Felix Früchtl und seinem Team der ProLife GmbH im ersten Moment die Aufklärung darüber, was Sparer überhaupt im Portfolio haben. „Eine erste Einschätzung kann jeder selbst durchführen“, so Früchtl. Dazu gibt es zum Beispiel den kostenlosen Bewertungsrechner der ProLife GmbH: https://prolife-gmbh.web.app/
Wer bei der Berechnung merkt, dass er Unterstützung braucht oder sich jahrelang arm gespart hat, dem bietet die ProLife GmbH die Möglichkeit seine bestehenden Sparverträge (Lebens- und Rentenversicherung, Bausparvertrag, Riesterrente, aber auch Basisversicherungen) kostenlos zu bewerten (LINK: https://www.prolife-gmbh.de/fuer-endkunden/lebensversicherung?partnerID=42456).
Das Team der ProLife GmbH gibt zeitnah ein Feedback, ob und zu welchen Konditionen sie aus dem Vertrag helfen können.
Werden sich der Versicherungsnehmer und ProLife einig, wird das erste Geld schon nach 18 Tagen ausgezahlt. Die ProLife GmbH kümmert sich um die Kommunikation mit der Versicherung und die ordnungsgemäße Auflösung des Vertrages. Erst mit der endgültigen Abrechnung und dem finalen Ergebnis verrechnet die ProLife GmbH ihre Servicegebühr, die im mittleren einstelligen Prozentbereich liegt. Anschließend werden die Verträge durch externe Anwälte dahingehend geprüft, ob noch weitere Zahlungen durchzusetzen sind. Ist das möglich, werden diese ohne Risiko für den Kunden durchgesetzt und 50/50 aufgeteilt.
Jeder, der schon in der Vergangenheit ein mulmiges Gefühl mit seinen Verträgen hatte, sollte spätestens jetzt in die Handlung kommen und seine Versicherungen checken.
Auch das Umfeld sollte aufgeklärt werden, da bei 82 Millionen bestehenden Verträgen, im Durchschnitt jeder erwachsene Bundesbürger mindestens einen solchen Vertrag hat.
Ein Satz von Felix Früchtl fasst das Thema gut zusammen: „Was Sie jetzt nicht verlieren, müssen Sie in Zukunft auch nicht wieder mühsam aufholen.“
Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein