Das Bundeskabinett soll sich heute mit dem Krypto-Entwurf befassen; das Gesetzgebungsverfahren in Bundestag und Bundesrat steht noch aus. Cave canem. Was da anrollt, ist weit über das Thema Gold hinaus ein Tsunami des Zugriffes auf alles und jedes, was Bürger besitzen (könnten).

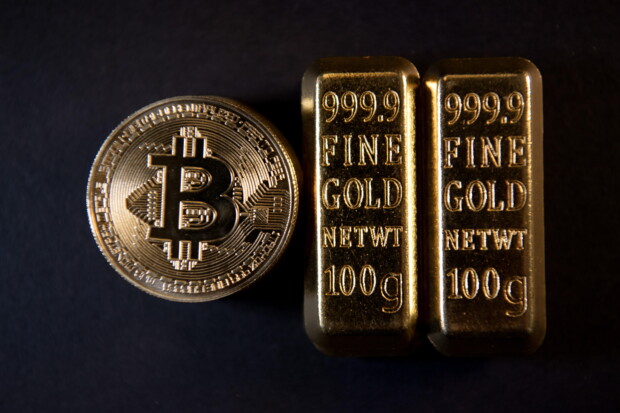 picture alliance / BILDBYRÅN | NIKLAS LARSSON
Der noch geltenden Rechtslage nach ist Anlagegold – Barren mit dem Feingehalt von ≥ 995/1000 und bestimmte Anlagemünzen – umsatzsteuerfrei. Bei Verkauf aus Privatvermögen sind Gewinne nach § 23 EStG steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Innerhalb der Jahresfrist gilt eine Freigrenze von 1.000 € pro Jahr für alle privaten Veräußerungsgeschäfte – bei Überschreitung wird der gesamte Gewinn steuerpflichtig.
Bei der geplanten Reform der Krypto-Besteuerung (gemäß Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026) soll die einjährige Haltefrist für Bitcoin und andere Kryptowerte ab 2027 entfallen. Gewinne aus ab 2027 erworbenen Kryptos würden dann unabhängig von der Haltedauer mit 25 Prozent Abgeltungsteuer plus Soli besteuert (mit Bestandsschutz für frühere Käufe).
Bei einer Anhörung im Petitionsausschuss des Bundestags am 12. Oktober 2026 hat ein Vertreter des BMF auf Nachfrage erwähnt, in den laufenden Beratungen seien auch Vorschläge eingegangen, die Besteuerung von Spekulationsgewinnen „eher noch Richtung Gold auszuweiten“. Gold wurde ausdrücklich als mögliches Beispiel genannt. Wichtig: Es wird abgewiegelt, das sei nur eine beiläufige Äußerung zu eingegangenen Vorschlägen gewesen – es gebe keinen konkreten Plan, keinen Gesetzentwurf und keinen Zeitplan für eine Änderung bei Gold.
Das Bundeskabinett soll sich heute mit dem Krypto-Entwurf befassen; das weitere Gesetzgebungsverfahren (Bundestag und Bundesrat) steht noch aus.
Cave canem. Was da anrollt, ist weit über das Thema Gold hinaus ein Tsunami des Zugriffes auf alles und jedes, was Bürger besitzen (könnten).
Sie müssenangemeldet sein um einen Kommentar oder eine Antwort schreiben zu können
Bitte loggen Sie sich ein